Etihad Credit Bureau
- 105.00المراجعات
- 3.9
- المطوّر
- ETIHAD CREDIT BUREAU
- تاريخ الإصدار
- 20/05/2025
لقطات الشاشة
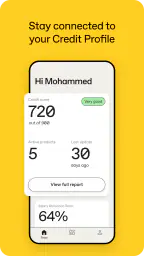
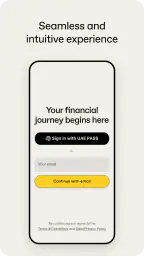
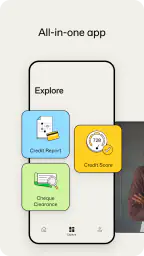
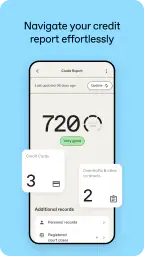
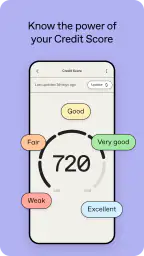
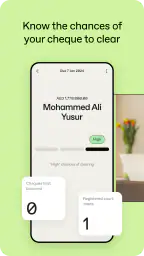
إذا كنت تعيش أو تعمل في الإمارات وتريد فهم وضعك الائتماني بطريقة رسمية، فستجد في Etihad Credit Bureau أداة مختلفة عن تطبيقات إدارة المصروفات المعتادة. هذا التطبيق من فئة الشؤون المالية، وطوّره ETIHAD CREDIT BUREAU ليكون وسيلة للوصول إلى تقريرك وتقييمك الائتماني في الإمارات. بعد تجربته، أراه مناسبًا لمن يريد اتخاذ قرار مالي على أساس معلوماته الائتمانية الفعلية، لا على التخمين أو الذاكرة.
التطبيق مجاني، ومصنف PEGI 3، ويعمل على الأجهزة التي تستخدم أندرويد 8.0 أو أحدث. الإصدار الحالي هو 1.2.5، وقد ظهر في المتجر بتاريخ 20/05/2025. هذه التفاصيل مهمة لأن تجربة تطبيق مالي تعتمد كثيرًا على توافق الجهاز وحداثة النسخة، خصوصًا عندما يكون الهدف مراجعة معلومات شخصية حساسة بدل تصفح محتوى عام.
كيف يبدو التطبيق في وضعه الحالي؟
الفكرة الأساسية واضحة: التطبيق يجمع لك جانب التقرير الائتماني والتقييم الائتماني في مكان واحد. لا أتعامل معه كبديل لتطبيق البنك، ولا كأداة لتتبع الميزانية اليومية، بل كنافذة تساعدني على معرفة كيف قد تنظر الجهات المالية إلى سجلي الائتماني داخل الإمارات.
هذا الفرق يستحق الانتباه. تطبيقات البنوك تركز عادةً على الحسابات والتحويلات والبطاقات والدفعات، بينما تطبيقات الميزانية تعرض الإنفاق وتوزع المصروفات على فئات. أما هنا، فالقيمة الحقيقية تأتي من مراجعة الصورة الائتمانية نفسها. لذلك لن يكون التطبيق مفيدًا بالدرجة نفسها لشخص يريد فقط معرفة رصيده أو تسجيل مشترياته اليومية.
عند استخدامي له، أبدأ بفكرة بسيطة: أريد أن أراجع وضعي قبل التقدم إلى التزام مالي جديد. قد يكون ذلك تمويلًا، أو بطاقة، أو طلبًا يحتاج إلى تقييم ائتماني. بدل انتظار نتيجة الطلب ثم التساؤل عن سببها، يمنحني التطبيق نقطة بداية أكثر تنظيمًا لفهم السجل الذي قد يؤثر في القرار.
وجوده على متجر التطبيقات مع أكثر من 100 ألف عملية تثبيت يعكس أن هناك حاجة فعلية إلى هذا النوع من الخدمات. وفي المقابل، متوسط تقييمه البالغ 3.9 من 347 تقييمًا، مع 105 مراجعات، يوحي بأن التجربة ليست مثالية للجميع. أنا أقرأ هذا التقييم باعتباره إشارة إلى أن أهمية الخدمة عالية، لكن سهولة الاستخدام أو توقعات المستخدمين قد تختلف من حالة إلى أخرى.
لمن أراه مناسبًا؟
أرشحه أولًا للمقيم الذي يفكر في طلب تمويل أو بطاقة ويريد ترتيب معلوماته قبل التقديم. كما يفيد من بدأ ببناء تاريخه الائتماني ويريد متابعة وضعه بدل التعامل مع الائتمان كموضوع غامض. وقد يجد فيه أصحاب الالتزامات المتعددة وسيلة عملية لمراجعة الصورة العامة قبل اتخاذ خطوة جديدة.
هناك فائدة أخرى للموظف الجديد في الإمارات أو لمن انتقل حديثًا بين جهات العمل. في مثل هذه المرحلة، قد تتغير الالتزامات والدخل المتوقع والخطط المالية بسرعة. فتح التقرير ومراجعته قبل تقديم طلب جديد يمكن أن يساعد على تجنب قرار متسرع، حتى لو لم يغيّر النتيجة وحده.
أما من يريد تطبيقًا يضع حدًا أسبوعيًا للمطاعم، أو ينبهه إلى تجاوز ميزانية التسوق، أو يعرض رسومًا بيانية لمصروفاته اليومية، فلن يكون هذا هو الاختيار الأول. هذه ليست نقطة ضعف في تصميمه بقدر ما هي مسألة توافق بين وظيفة التطبيق واحتياج المستخدم.
تجربة واقعية قبل طلب تمويل
لنفترض أنني أستعد لشراء سيارة وأفكر في تقديم طلب تمويل. الخطأ الشائع هو البدء بالتقديم مباشرة، ثم اكتشاف وجود التزام قديم أو معلومة تحتاج إلى مراجعة. في هذه الحالة أستخدم التطبيق أولًا لمراجعة التقرير والتقييم، وأدوّن أي بند لا أفهمه، ثم أتأكد من مستنداتي قبل التواصل مع الجهة المعنية.
الخطوة الذكية هنا ليست مجرد فتح التقرير مرة واحدة. أراجع البيانات بهدوء، وأفصل بين ما هو التزام قائم وما هو أثر لسجل سابق، ثم أسأل الجهة المختصة عن أي معلومة تبدو غير دقيقة. بهذه الطريقة يصبح التطبيق جزءًا من سير عمل مالي صغير: مراجعة، تحقق، ثم تقديم الطلب. لا أتعامل مع الرقم أو النتيجة كحكم نهائي على قدرتي، بل كمؤشر ينبغي فهمه ضمن ظروفي الكاملة.
ومن المفيد أيضًا أن أستخدمه قبل الدخول في نقاش مع بنك أو جهة تمويل، لا بعده فقط. عندما أعرف ما يظهر في سجلي، أستطيع طرح أسئلة أكثر تحديدًا بدل الاكتفاء بعبارة عامة مثل “لماذا لم تتم الموافقة؟”. هذه فائدة عملية لا تظهر من وصف مختصر، لكنها تجعل التقرير أكثر قيمة في الحياة اليومية.
ما الذي تغير في النسخة الحالية وما أثره على المستخدم؟
الإصدار الحالي 1.2.5 يمثل الحالة التي ينبغي أن يبني عليها المستخدم قراره الآن. وجود رقم إصدار محدد يعني أن التطبيق يتطور بدل أن يبقى منتجًا ثابتًا، لكنني لا أخلط بين تحديث الإصدار وبين وعد بميزة معينة. ما أستطيع قوله بثقة هو أن المستخدم الذي يثبت التطبيق اليوم ينبغي أن يحافظ عليه محدثًا، لأن تطبيقًا يتعامل مع تقارير مالية يحتاج إلى استخدام النسخة المتاحة حاليًا لا نسخة قديمة محفوظة على الهاتف.
بالنسبة للمستخدم الحالي، أفضل طريقة للاستفادة من التطور هي إعادة اختبار المهام الأساسية بعد التحديث: فتح التقرير، الوصول إلى التقييم، قراءة التفاصيل، والتأكد من أن المعلومات المعروضة مفهومة. إذا كان المستخدم يعتمد على لقطات شاشة قديمة أو يتذكر ترتيبًا سابقًا للقوائم، فمن الأفضل ألا يفترض أن الواجهة بقيت كما هي.
أنا أرى أن قيمة التحديثات في هذا النوع من التطبيقات لا تقاس فقط بإضافة زر جديد. الاستقرار، وضوح الخطوات، وتقليل الالتباس أثناء الوصول إلى معلومات حساسة أمور مهمة أيضًا. لذلك أتعامل مع الإصدار الحالي باعتباره أساس التجربة الراهنة، وأترك الحكم على أي تحسين مستقبلي لما سيظهر فعليًا في التطبيق بدل افتراضه مسبقًا.
بالنسبة لمن لم يستخدمه من قبل، الإصدار الحالي يجعل البداية أبسط من الاعتماد على قنوات متفرقة أو محاولة جمع المعلومات من رسائل قديمة. وبالنسبة للمستخدم القديم، قد تكون الفائدة الأكبر هي إعادة تنظيم طريقة المراجعة: لا تفتح التطبيق فقط عند حدوث مشكلة، بل اجعله محطة تحقق قبل القرارات المالية الكبيرة.
كيف أقارن بينه وبين البدائل المعتادة؟
المقارنة مع تطبيق البنك تكشف اختلافًا مهمًا. تطبيق البنك أفضل عندما أريد دفع فاتورة أو متابعة حركة الحساب أو إدارة بطاقة مرتبطة بالبنك نفسه. لكنه ليس بالضرورة المكان الأنسب لفهم التقرير الائتماني على مستوى أوسع. أما هذا التطبيق، فوظيفته أقرب إلى مراجعة السجل والتقييم، ولذلك قد أستخدم الاثنين معًا بدل اختيار أحدهما وإلغاء الآخر.
وبالمقارنة مع تطبيقات الميزانية، لا أتوقع منه تحليل عادات الإنفاق أو اقتراح طريقة لتقسيم الراتب. تطبيق الميزانية يجيب عن سؤال: أين يذهب مالي؟ أما Etihad Credit Bureau فيساعدني على الاقتراب من سؤال مختلف: كيف يبدو سجلي الائتماني عندما أحتاج إلى منتج مالي؟ الجمع بين النوعين مفيد، لكن لا ينبغي أن أحمّل أيًا منهما وظيفة الآخر.
هناك أيضًا بديل غير رقمي يتمثل في التواصل المباشر مع الجهة المختصة أو البنك. هذا الخيار قد يكون أفضل عندما أواجه معلومة تحتاج إلى تصحيح أو أحتاج إلى تفسير لحالة معقدة. التطبيق يمنحني وسيلة مراجعة سريعة ومنظمة، لكنه لا يلغي قيمة التواصل البشري في الحالات التي تتطلب مستندات أو توضيحات.
الميزة العملية في التطبيق أنه يضع التقرير والتقييم ضمن تجربة واحدة بدل أن أتعامل معهما كموضوعين منفصلين. لكن هذا لا يعني أن كل مستخدم سيجد كل شيء واضحًا من أول محاولة. المصطلحات الائتمانية قد تحتاج إلى قراءة متأنية، والاعتماد على رقم واحد دون فهم السياق قد يقود إلى استنتاج خاطئ.
ثلاث طرق لاستخدامه بذكاء
- استخدمه قبل القرار لا بعد الرفض: مراجعة التقرير قبل تقديم طلب تمويل تمنحني فرصة لاكتشاف الالتباس مبكرًا وترتيب الأسئلة والمستندات.
- افصل بين المراجعة والتفسير: أقرأ ما يظهر في التقرير أولًا، ثم أبحث عن معنى أي بند غير واضح أو أطلب توضيحه بدل بناء قرار كبير على فهم سريع.
- احتفظ بسجل شخصي للتغيرات المهمة: لا أعتمد على الذاكرة وحدها عند مقارنة وضعي بمرور الوقت؛ تدوين تاريخ المراجعة وما لاحظته يساعدني على اكتشاف الاختلافات بصورة أكثر انضباطًا.
النقطة الثالثة مفيدة خصوصًا لمن يدير أكثر من التزام. لا أستخدم التطبيق كدفتر محاسبة، لكنني أستفيد من التقرير كمرجع دوري، ثم أضع الملاحظات في وسيلة منفصلة إذا كنت أحتاج إلى متابعة خطوات التصحيح أو التواصل مع جهة مالية.
أين تظهر الاحتكاكات والحدود؟
أكبر حد عملي هو أن التطبيق لا يحل محل القرار المالي نفسه. حتى لو فهمت تقريري وتقييمي، فهذا لا يضمن قبول أي طلب، لأن الجهات المالية تنظر إلى عوامل أخرى ضمن إجراءاتها. لذلك سيكون من الخطأ تنزيله باعتباره أداة للحصول على موافقة مضمونة.
كما أن فائدته تقل إذا كنت لا تملك استعدادًا لقراءة التفاصيل. المستخدم الذي يريد نتيجة سريعة جدًا قد يشعر بالإحباط إذا احتاج إلى التوقف عند المصطلحات أو مراجعة بند أكثر من مرة. في رأيي، هذه طبيعة الخدمة وليست سببًا لتجاهلها، لكنها تعني أن التطبيق يتطلب قدرًا من التركيز أكثر من تطبيق دفع يومي.
ومن ناحية عملية، ينبغي استخدامه على جهاز متوافق ومحدث إلى أندرويد 8.0 أو أحدث. هذا شرط مهم لمن يحتفظ بهاتف قديم، لأن المشكلة قد تبدأ قبل الوصول إلى المحتوى أصلًا. كما أن كون التطبيق مجانيًا لا يعني أن كل قرار مالي لاحق سيكون بلا تكلفة؛ المجانية تخص استخدام التطبيق، لا المنتجات أو الالتزامات التي قد يفكر المستخدم فيها بعد مراجعة وضعه.
أنا أيضًا لا أنصح باستخدامه كبديل عن مراجعة المستندات الأصلية. إذا وجدت معلومة غير دقيقة، أتعامل معها كبداية للتحقق، لا كإثبات نهائي وحده. هذه العادة تحمي المستخدم من اتخاذ موقف متسرع، وتجعله أكثر استعدادًا عند التواصل مع ETIHAD CREDIT BUREAU أو الجهة المالية المعنية.
أسئلة مهمة قبل الاعتماد عليه
هل يكفي تثبيت التطبيق لمعرفة كل ما أحتاجه؟ لا أتعامل مع التثبيت كخطوة مكتملة. القيمة تبدأ عندما أصل إلى التقرير والتقييم وأفهم ما أراه، ثم أربط ذلك بقراراتي الفعلية. إذا كان هدفي مجرد متابعة رصيد مصرفي، فالتطبيق البنكي سيكون أكثر مباشرة.
هل يناسب أصحاب الخبرة الضعيفة في الشؤون المالية؟ نعم، بشرط عدم التسرع. أبدأ بالقراءة الهادئة، وأبحث عن شرح للمصطلحات التي لا أفهمها، ولا أفسر أي تغير على أنه مشكلة قبل التأكد من التفاصيل. واجهة التطبيق قد تسهل الوصول، لكن فهم التقرير يظل مسؤولية المستخدم.
هل أستخدمه قبل كل طلب مالي؟ ليس بالضرورة قبل كل عملية صغيرة، لكنه يصبح أكثر فائدة قبل قرار طويل الأجل أو التزام كبير. في القرارات البسيطة قد تكون المراجعة المتكررة مبالغة، بينما في التمويل أو البطاقة الجديدة يمكن أن توفر وقتًا وتمنع مفاجآت غير مريحة.
هل هو أفضل من البدائل؟ ليس في كل شيء. هو أفضل عندما أريد التقرير والتقييم الائتماني في سياق الإمارات، لكنه ليس بديلًا عن البنك في إدارة الحساب، ولا عن تطبيق الميزانية في مراقبة الإنفاق، ولا عن التواصل المباشر في معالجة خطأ معقد.
ما الذي أراقبه في المرحلة المقبلة؟
سأركز في أي تحديث لاحق على وضوح قراءة التقرير، وسهولة الانتقال بين التقرير والتقييم، ومدى بساطة فهم المستخدم لما ينبغي فعله بعد اكتشاف مشكلة. هذه الجوانب أهم بالنسبة لي من إضافة وظائف جانبية لا تخدم المهمة الأساسية.
كما أراقب تأثير التحديثات على المستخدمين الحاليين. التطبيق المالي الجيد لا يجعل الشخص يبدأ من الصفر كل مرة؛ بل يساعده على بناء عادة مراجعة مستقرة. إذا أصبحت المقارنة بين المراجعات أسهل، أو صار الوصول إلى المعلومات أكثر وضوحًا، فسيكون ذلك تطورًا ملموسًا في الاستخدام اليومي.
في النهاية، أرى أن Etihad Credit Bureau أداة متخصصة ومفيدة لمن يريد فهم تقريره وتقييمه الائتماني في الإمارات، وليس تطبيقًا ماليًا شاملًا لكل الاحتياجات. أعجبني أن وظيفته محددة، وأنه يمكن أن يدخل في خطوات عملية قبل طلب تمويل أو بطاقة. لكنني لا أنصح به لمن يبحث عن ميزانية أو خدمات مصرفية يومية، ولا لمن يتوقع أن يمنحه قرارًا ماليًا جاهزًا.
تقييمي النهائي إيجابي بحذر: أستخدمه كمرجع للتحقق والاستعداد، لا كحكم وحيد على وضعي المالي. إذا قرأت المعلومات بتأنٍ، قارنتها بمستنداتك، وتعاملت مع أي اختلاف عبر القناة المناسبة، فسيكون التطبيق إضافة عملية إلى أدواتك المالية. أما إذا كنت تريد إجابة فورية بلا قراءة أو تفسير، فقد تجد أن البديل البنكي أو التواصل المباشر يناسبك أكثر.
أبرز المزايا
- يعرض التقرير الائتماني بتفاصيل واضحة وسهلة القراءة.
- يساعد على متابعة الالتزامات والقروض في مكان واحد.
- يوفر تنبيهات قد تكشف أي تغييرات مهمة في السجل الائتماني.
- يدعم التحقق من البيانات الشخصية المرتبطة بالتقرير.
- واجهة التطبيق منظمة وتسهّل الوصول إلى الخدمات الأساسية.
القيود
- قد تتطلب بعض الخدمات دفع رسوم إضافية.
- توفر الميزات يختلف بحسب حالة المستخدم والجهة المرتبطة به.
- قد يستغرق تحديث بعض البيانات الائتمانية وقتًا.
- يلزم إدخال بيانات حساسة لإتمام التحقق من الهوية.
- قد يواجه بعض المستخدمين صعوبة عند حل الاعتراضات إلكترونيًا.
الأسئلة الشائعة
ما هو تطبيق الاتحاد للمعلومات الائتمانية، وما الفائدة الأساسية منه؟
تطبيق الاتحاد للمعلومات الائتمانية هو منصة رقمية تتيح للمستخدمين الوصول إلى معلوماتهم الائتمانية في دولة الإمارات العربية المتحدة. من خلاله يمكن الاطلاع على التقرير الائتماني، ومراجعة تفاصيل الالتزامات المالية، وفهم درجة الائتمان، إضافة إلى اكتشاف أي بيانات غير دقيقة قد تؤثر في طلبات القروض أو بطاقات الائتمان أو الخدمات المالية الأخرى.
هل يمكنني الحصول على تقريري الائتماني مباشرة من خلال التطبيق؟
نعم، يتيح التطبيق عادةً طلب التقرير الائتماني وعرضه رقمياً بعد إتمام عملية تسجيل الدخول والتحقق من الهوية. قد تحتاج إلى تقديم بيانات شخصية ووثائق رسمية للتأكد من أن التقرير سيُعرض لصاحبه فقط. كما قد تختلف الخدمات المتاحة أو رسوم الحصول على التقرير بحسب نوع الطلب والسياسات الحالية للاتحاد للمعلومات الائتمانية.
كيف أعرف درجة الائتمان الخاصة بي، وماذا تعني؟
تساعد درجة الائتمان المستخدم على فهم مستوى المخاطر الائتمانية كما قد تراه الجهات الممولة. تعتمد الدرجة على عوامل مثل تاريخ سداد الفواتير والقروض، حجم الالتزامات القائمة، استخدام البطاقات الائتمانية، وعدد طلبات الائتمان. الدرجة المرتفعة لا تضمن الموافقة على التمويل، لكنها قد تعكس سلوكاً مالياً أكثر انتظاماً.
ماذا أفعل إذا وجدت خطأً في التقرير الائتماني؟
إذا لاحظت حساباً أو مديونية أو دفعة مسجلة بطريقة غير صحيحة، راجع تفاصيل التقرير أولاً وحدد الجهة التي قدمت المعلومة. يمكنك بعد ذلك استخدام القنوات المتاحة داخل التطبيق أو الموقع الرسمي لتقديم اعتراض أو طلب تصحيح، مع إرفاق المستندات الداعمة. معالجة التحديث قد تستغرق وقتاً، لذلك يُفضل متابعة حالة الطلب والاحتفاظ برقم المرجع.
هل تطبيق الاتحاد للمعلومات الائتمانية آمن، وما البيانات المطلوبة للتسجيل؟
يتعامل التطبيق مع معلومات مالية وشخصية حساسة، ولذلك يعتمد الوصول إلى الخدمات على إجراءات للتحقق من الهوية وتسجيل الدخول الآمن. قد يُطلب إدخال بيانات تعريفية أو استخدام وسائل تحقق إضافية وفق متطلبات الخدمة. قبل التنزيل، تأكد من تحميل التطبيق الرسمي من المتجر المعتمد، وتجنب مشاركة كلمات المرور أو رموز التحقق مع أي شخص.


